ในการดำเนินธุรกิจ การรับชำระเงินจากลูกค้าสามารถทำได้หลายรูปแบบ ไม่ว่าจะเป็นเงินสด โอนเงิน หรือ เช็ค ซึ่งการรับเช็คจากลูกค้าไม่ได้จบเพียงแค่การรับเอกสารเช็คไว้กับกิจการ แต่ยังมีขั้นตอนที่ต้องดำเนินการต่อ เพื่อให้สามารถติดตามสถานะของเช็คและตรวจสอบยอดเงินได้อย่างถูกต้อง
คำถามที่มักเกิดขึ้นคือ “เมื่อกิจการได้รับเช็คจากลูกค้าแล้ว ต้องดำเนินการอย่างไรต่อ ?”
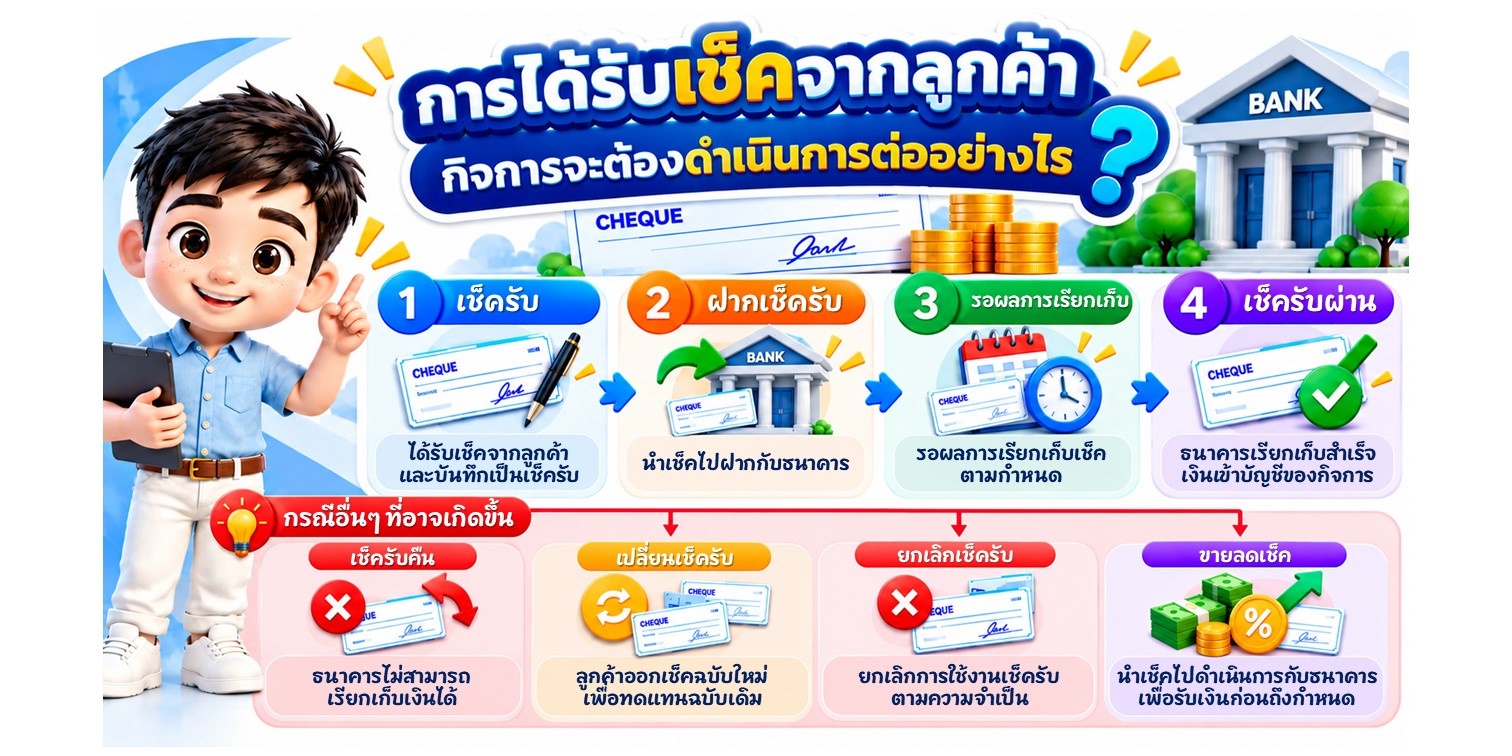
โดยทั่วไปกระบวนการจะเริ่มจาก “เช็ครับ” → “ฝากเช็ครับ” → “รอผลการเรียกเก็บ” → “เช็ครับผ่าน”
แต่หากเกิดปัญหา อาจมีกรณี “เช็ครับคืน” “เปลี่ยนเช็ครับ” หรือ “ยกเลิกเช็ครับ” รวมถึงกรณีที่กิจการเลือก “ขายลดเช็ค”
เมื่อลูกค้านำเช็คมาชำระเงิน กิจการต้องทำอะไร ?
ขั้นตอนแรก คือ “เช็ครับ” หรือการรับเช็คจากลูกค้าเพื่อชำระค่าสินค้า ค่าบริการ หรือชำระหนี้ เมื่อได้รับเช็ค ฝ่ายบัญชีหรือการเงินควรตรวจสอบรายละเอียดบนเช็คก่อนบันทึกรายการ เช่น เลขที่เช็ค, วันที่ออกเช็ค, ชื่อธนาคาร, จำนวนเงิน, ชื่อผู้สั่งจ่าย, วันที่สามารถนำเช็คไปเรียกเก็บได้ และรายการหรือเอกสารที่ลูกค้านำเช็คมาชำระ หลังจากตรวจสอบข้อมูลแล้ว จึงบันทึกเช็คเข้าสู่ระบบเพื่อให้สามารถติดตามเช็คใบดังกล่าวได้
“สิ่งสำคัญ คือ เช็คที่ได้รับจากลูกค้ายังไม่เท่ากับเงินเข้าบัญชีธนาคารทันที” เนื่องจากต้องนำเช็คไปฝากและรอธนาคารดำเนินการเรียกเก็บก่อน
หลังจากรับเช็คแล้ว ต้องนำเช็คไปฝากธนาคาร
เมื่อกิจการได้รับเช็คแล้ว ขั้นตอนถัดไป คือ “ฝากเช็ครับ” เพราะการนำเช็คที่ได้รับจากลูกค้าไปฝากธนาคาร เพื่อให้ธนาคารดำเนินการเรียกเก็บเงินจากธนาคารของผู้สั่งจ่าย ในขั้นตอนนี้ควรบันทึกข้อมูลการฝากเช็คให้ครบถ้วน เช่น ธนาคารที่นำฝาก, วันที่ฝาก, เลขที่บัญชี และรายละเอียดเช็คที่นำฝาก ข้อมูลเหล่านี้ช่วยให้ฝ่ายบัญชีสามารถติดตามได้ว่าเช็คใบใดฝากธนาคารแล้ว และกำลังอยู่ในขั้นตอนรอผลการเรียกเก็บ
เมื่อฝากเช็คแล้ว ต้องรอผลว่าเช็คผ่านหรือไม่
หลังจากนำเช็คไปฝากธนาคารแล้ว จะเข้าสู่ขั้นตอนการรอผลการเรียกเก็บ หากธนาคารสามารถเรียกเก็บเงินได้สำเร็จ เช็คจะเข้าสู่สถานะ “เช็ครับผ่าน” ในกรณีนี้ กระบวนการของเช็คก็จะเดินไปตามเส้นทางปกติ คือ “เช็ครับ” → “ฝากเช็ครับ” → “เช็ครับผ่าน” เมื่อเช็คผ่านแล้ว ฝ่ายบัญชีสามารถตรวจสอบให้ยอดเงินที่เกี่ยวข้องสอดคล้องกับรายการรับชำระและรายการเงินฝากธนาคาร
ถ้าเช็คไม่ผ่าน จะเกิดอะไรขึ้น ?
กรณีที่ธนาคารไม่สามารถเรียกเก็บเงินตามเช็คได้ เช็คอาจเข้าสู่สถานะ “เช็ครับคืน” สาเหตุของเช็คคืนอาจเกิดขึ้นจากหลายกรณี เช่น เงินในบัญชีไม่เพียงพอ หรือมีปัญหาตามเงื่อนไขของธนาคาร เมื่อเกิดเช็คคืน ฝ่ายบัญชีไม่ควรปล่อยรายการค้างไว้ แต่ควรตรวจสอบสาเหตุและดำเนินการติดตามลูกค้า เพื่อให้ได้รับการชำระเงินตามยอดหนี้ที่แท้จริง จากนั้นอาจต้องเข้าสู่กระบวนการ “เปลี่ยนเช็ครับ” ตามข้อตกลงระหว่างกิจการกับลูกค้า
ลูกค้าเปลี่ยนเช็ค ต้องดำเนินการอย่างไร ?
หากเช็คเดิมมีปัญหาและลูกค้านำเช็คใบใหม่มาเปลี่ยน กิจการสามารถดำเนินการ “เปลี่ยนเช็ครับ” กรณีนี้ควรมีการตรวจสอบและเชื่อมโยงข้อมูลระหว่างเช็คเดิมกับเช็คใบใหม่ เพื่อให้ทราบว่าเช็คใบใหม่เข้ามาทดแทนรายการใด ดังนั้นการเปลี่ยนเช็คไม่ใช่แค่การเอาเช็คเก่าออกแล้วใส่เช็คใหม่ แต่ควรมีประวัติของรายการให้ตรวจสอบได้ด้วย
กรณีต้องการยกเลิกเช็ครับ
บางกรณีอาจจำเป็นต้อง “ยกเลิกเช็ครับ” เช่น บันทึกข้อมูลผิด เช็คไม่ถูกต้อง หรือมีการเปลี่ยนแปลงรายละเอียดการชำระเงิน เมื่อยกเลิกรายการแล้ว หากลูกค้านำเช็คฉบับใหม่มาชำระ สามารถดำเนินการต่อด้วยขั้นตอน “เปลี่ยนเช็ครับ” การแยกขั้นตอน “ยกเลิก” และ “เปลี่ยนเช็ค” อย่างชัดเจน จะช่วยให้สามารถตรวจสอบประวัติของรายการได้ง่ายขึ้น และลดความสับสนในการติดตามยอดรับชำระ
กิจการสามารถขายลดเช็คได้หรือไม่ ?
อีกหนึ่งทางเลือกที่อยู่ในกระบวนการของเช็ค คือ “ขายลดเช็ค” กรณีนี้กิจการอาจนำเช็คไปดำเนินการกับธนาคารหรือสถาบันการเงิน เพื่อรับเงินก่อนถึงกำหนดเรียกเก็บ ตามหลักเกณฑ์และเงื่อนไขที่เกี่ยวข้อง แนวทางนี้สามารถนำมาใช้ในการบริหารสภาพคล่องของกิจการ โดยเฉพาะธุรกิจที่มีเช็ครับจำนวนมากและต้องการนำเงินมาใช้หมุนเวียนก่อน อย่างไรก็ตาม รายละเอียดด้านค่าธรรมเนียม เงื่อนไขการรับเงิน และการบันทึกบัญชี ควรพิจารณาตามรูปแบบธุรกรรมจริง
เขียนและเรียบเรียงโดย : บริษัท โปรซอฟท์ ซีอาร์เอ็ม จำกัด | 06 ตุลาคม 2569