หลักการทำบัญชีแยกประเภท (General Ledger)

หลักการทำบัญชีแยกประเภท (General Ledger)


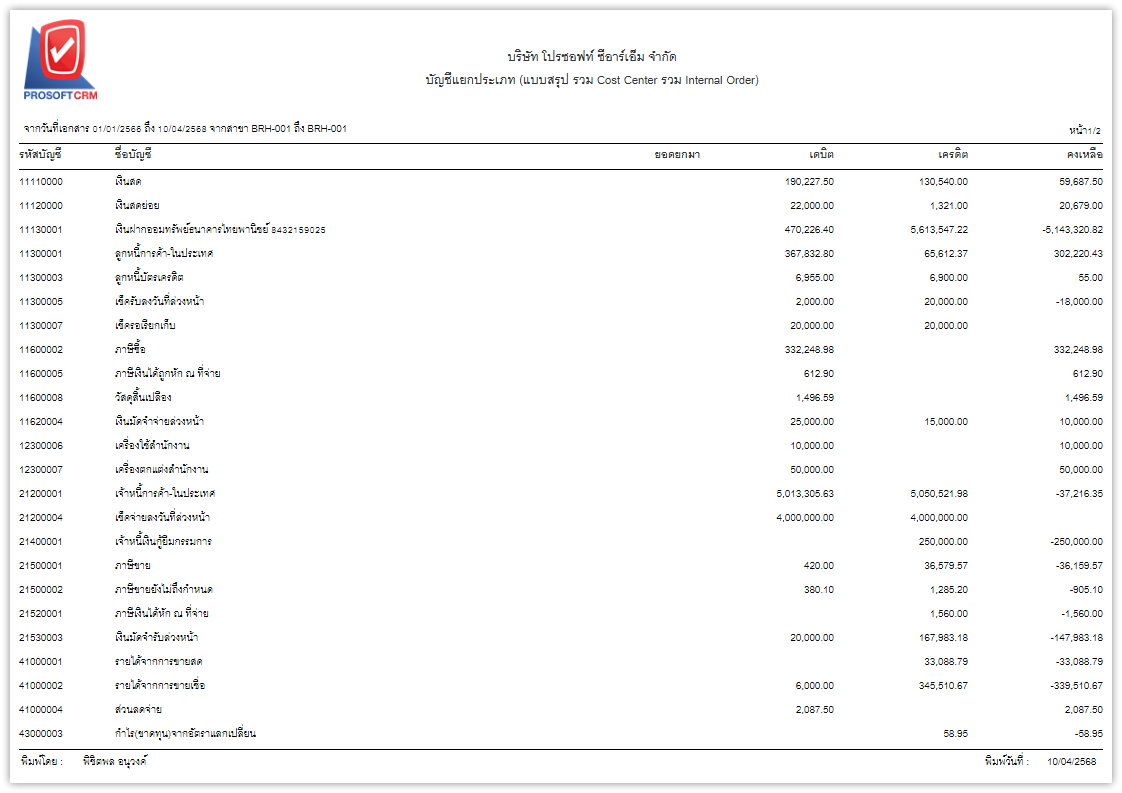
          การทำบัญชีแยกประเภท ถือเป็นหนึ่งในหัวใจสำคัญของระบบบัญชีที่บริษัทนิติบุคคล ห้างหุ้นส่วน หรือบริษัทมหาชนจำกัด จำเป็นต้องจัดทำในการจัดระเบียบและสรุปข้อมูลบันทึกรายการทางการเงินของกิจการอย่างเป็นระบบเพื่อให้ได้งบทดลอง โดยหลักการทำบัญชีแยกประเภทจะมีการจัดหมวดหมู่รายการต่างๆ เพื่อให้สามารถตรวจสอบ วิเคราะห์ และสรุปผลทางการเงินได้อย่างชัดเจนและถูกต้อง

ความหมายของบัญชีแยกประเภท
          คือ การนำรายการบัญชีจากสมุดรายวัน (Journal) มาจัดหมวดหมู่แยกตามประเภทของบัญชี เช่น บัญชีเงินสด บัญชีลูกหนี้ บัญชีเจ้าหนี้ บัญชีรายได้ บัญชีค่าใช้จ่าย เป็นต้น โดยข้อมูลจะถูกบันทึกลงในบัญชีแต่ละประเภทในรูปแบบ "เดบิต (Dr)" และ "เครดิต (Cr)"


วัตถุประสงค์ของบัญชีแยกประเภท
          •
เพื่อรวมรวมข้อมูลจากสมุดรายวันให้อยู่ในหมวดหมู่ที่เหมาะสม

          • เพื่อช่วยในการตรวจสอบยอดคงเหลือของแต่ละบัญชี
          • เพื่อใช้ในการจัดทำงบการเงิน เช่น งบดุล และงบกำไรขาดทุน
          • เพื่อป้องกันความผิดพลาดในการบันทึกบัญชีและตรวจสอบย้อนหลังได้ง่าย

หลักการสำคัญในการทำบัญชีแยกประเภท
          •
หลักบัญชีคู่ (Double Entry)
          การบันทึกบัญชีแยกประเภทใช้หลัก บัญชีคู่ (Double-entry accounting) กล่าวคือ ทุกรายการที่บันทึกต้องมีผลกระทบต่อบัญชีอย่างน้อย 2 บัญชี คือ "เดบิต (Dr)" และ "เครดิต (Cr)" โดยจำนวนเงินต้องเท่ากันเสมอ เพื่อรักษาสมดุลของระบบบัญชี โดยหลักการดังนี้
                  ○ สินทรัพย์เพิ่ม → เดบิต

                  ○ สินทรัพย์ลด → เครดิต
                  ○ หนี้สินหรือทุนเพิ่ม → เครดิต
                  ○ หนี้สินหรือทุนลด → เดบิต
                  ○ รายได้ → บันทึกเป็นเครดิต
                  ○ ค่าใช้จ่าย → บันทึกเป็นเดบิต


          • การจัดประเภทบัญชี
          บัญชีที่ใช้ในระบบบัญชีแยกประเภทสามารถแบ่งออกเป็น 5 หมวดหลัก ได้แก่
                  ○ สินทรัพย์ (Assets) เช่น เงินสด ลูกหนี้ ที่ดิน อาคาร

                  ○ หนี้สิน (Liabilities) เช่น เจ้าหนี้การค้า เงินกู้ยืม
                  ○ ทุน (Equity) เช่น ทุนเรือนหุ้น กำไรสะสม
                  ○ รายได้ (Revenues) เช่น รายได้จากการขาย รายได้ค่าบริการ
                  ○ ค่าใช้จ่าย (Expenses) เช่น ค่าเช่า ค่าจ้าง ค่าน้ำค่าไฟ
          • การบันทึกรายการจากสมุดรายวัน
          รายการทางการเงินจะเริ่มจากการบันทึกใน สมุดรายวัน (Journal) แล้วจึงถูกโอนไปยัง บัญชีแยกประเภท เพื่อสรุปยอดในแต่ละบัญชี
          • การตรวจสอบยอดคงเหลือ
          สิ่งสำคัญคือการตรวจสอบให้แน่ใจว่า “ยอดรวมเดบิต = ยอดรวมเครดิต” ซึ่งช่วยยืนยันว่าไม่มีข้อผิดพลาดในการบันทึกบัญชี

ประโยชน์ของการทำบัญชีแยกประเภท
          •
ช่วยให้เห็นภาพรวมทางการเงินของกิจการ และสนับสนุนการตัดสินใจทางธุรกิจอย่างมีประสิทธิภาพ

          • สามารถตรวจสอบความเคลื่อนไหวของแต่ละบัญชี ช่วยให้ข้อมูลทางการเงินมีความถูกต้องและโปร่งใส
          • ทำให้ง่ายต่อการตรวจสอบและจัดทำรายงานงบการเงิน เช่น งบแสดงฐานะการเงิน และงบกำไรขาดทุน
          • เป็นพื้นฐานสำหรับการตรวจสอบของผู้สอบบัญชีหรือหน่วยงานที่เกี่ยวข้อง

เขียนและเรียบเรียงโดย : บริษัท โปรซอฟท์ ซีอาร์เอ็ม จำกัด | 10 เมษายน 2568

 1564
ผู้เข้าชม

สร้างเว็บไซต์สำเร็จรูปฟรี ร้านค้าออนไลน์